
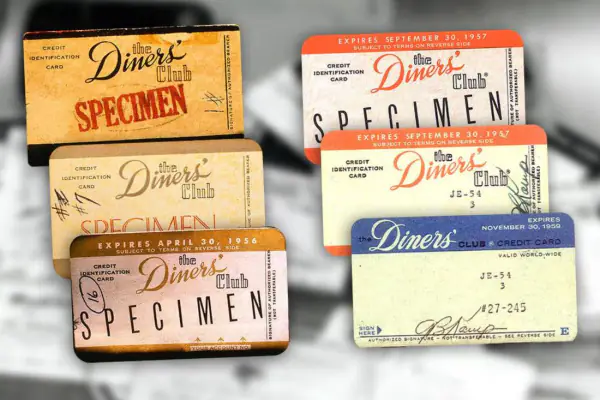
La historia de la tarjeta de crédito moderna comenzó en Estados Unidos, a mediados del siglo XX, con una situación que parece casi anecdótica. En 1949, el empresario Frank McNamara salió a cenar a un restaurante de Nueva York junto a sus socios. Al momento de pagar, descubrió que había olvidado su billetera.
A partir de aquel episodio surgió una idea: crear un sistema que permitiera a una persona identificarse como cliente y pagar posteriormente, sin necesidad de llevar efectivo.
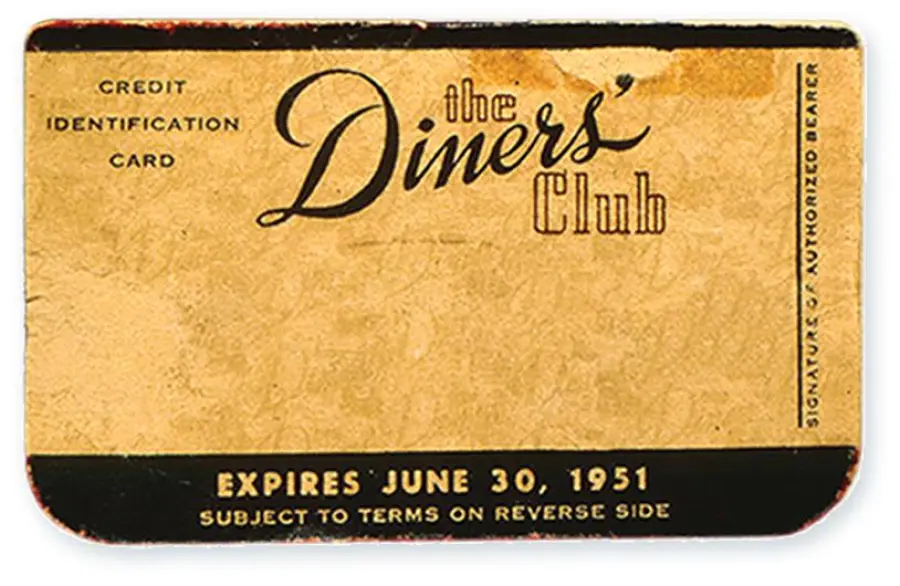
McNamara y sus socios fundaron Diners Club, considerada la primera tarjeta de crédito de uso generalizado. En 1950 comenzó a utilizarse en restaurantes y establecimientos de Nueva York.













Del cartón al plástico
El modelo rápidamente despertó interés. La posibilidad de comprar primero y pagar después resultaba atractiva tanto para los consumidores como para los comercios.
Durante la década de 1950 aparecieron nuevos competidores y comenzaron a desarrollarse sistemas de tarjetas más sofisticados. En 1958, Bank of America lanzó la BankAmericard, considerada un antecedente directo de la actual Visa.
Ese mismo año, American Express ingresó al negocio de las tarjetas de pago. La competencia impulsó la expansión de una industria que hasta entonces parecía limitada a determinados comercios y consumidores.
El gran salto tecnológico llegó con la incorporación de la banda magnética, que permitió almacenar información y procesar las operaciones de manera más rápida. Posteriormente aparecieron los chips, los pagos sin contacto y las tarjetas virtuales.
La tarjeta que cambió la relación con el dinero
La tarjeta de crédito modificó profundamente los hábitos de consumo. Por primera vez, millones de personas podían acceder a determinados bienes y servicios sin disponer inmediatamente del dinero necesario para pagarlos.
El sistema se basa en un principio sencillo: la entidad financiera otorga al usuario un límite de crédito. Cada compra reduce temporalmente ese límite y, posteriormente, el cliente recibe un resumen con las operaciones realizadas.
El usuario puede pagar el total de la deuda o, dependiendo de las condiciones de la tarjeta, financiar una parte. Allí aparece uno de los elementos centrales del sistema: los intereses, que convierten a la tarjeta en una herramienta financiera y no solamente en un medio de pago.
Para los comercios, el sistema también significó un cambio importante. En lugar de depender exclusivamente del efectivo, podían aceptar pagos electrónicos y aumentar las posibilidades de venta.
La llegada a la Argentina
Las tarjetas comenzaron a expandirse en Argentina durante la segunda mitad del siglo XX, acompañando una tendencia internacional hacia la bancarización y la utilización de medios de pago electrónicos.
Con el paso de los años se multiplicaron las entidades emisoras, los bancos y las redes de procesamiento. Las tarjetas dejaron de estar asociadas exclusivamente a determinados sectores sociales y pasaron a formar parte de la vida cotidiana de millones de consumidores.
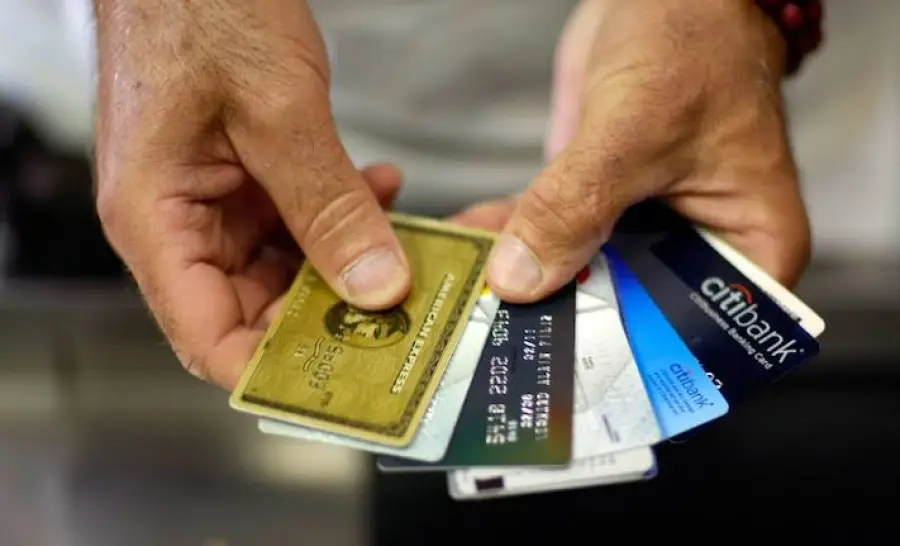
De la tarjeta física a la billetera digital
La evolución tecnológica volvió a transformar el sistema. La banda magnética fue reemplazada progresivamente por el chip, mientras que la tecnología contactless permitió pagar simplemente acercando la tarjeta a una terminal.
Más tarde aparecieron las tarjetas virtuales, que pueden utilizarse desde teléfonos celulares y billeteras digitales sin necesidad de contar con un plástico físico.
Hoy una tarjeta puede estar almacenada dentro de un smartphone, un reloj inteligente o una aplicación. El usuario puede realizar una compra sin entregar físicamente ningún elemento al comercio.
Una pequeña tarjeta que cambió el mundo
Desde aquella cena en Nueva York hasta los pagos realizados actualmente con un teléfono, la evolución fue enorme.
La tarjeta de crédito pasó de ser una solución para quienes olvidaban llevar dinero a convertirse en una de las principales herramientas del sistema financiero moderno.
Su historia también refleja una transformación más amplia: el dinero dejó progresivamente de ser algo que debía llevarse en el bolsillo para convertirse en información que puede viajar de manera instantánea entre consumidores, comercios y bancos.
Más de siete décadas después de aquella primera tarjeta de cartón, el concepto continúa vigente, aunque la tecnología haya cambiado por completo la forma de utilizarlo.

Comentarios
Cargando comentarios…