
Durante gran parte del siglo XX, retirar dinero significaba ir personalmente a una sucursal bancaria y ser atendido por un empleado. Los bancos tenían horarios determinados y, fuera de ellos, acceder al efectivo era prácticamente imposible.
La idea de crear una máquina capaz de entregar dinero automáticamente comenzó a desarrollarse durante la década de 1960.
Uno de los nombres fundamentales en esta historia es el del inventor británico John Shepherd-Barron, quien trabajó en una máquina que permitiera obtener efectivo fuera del horario bancario. Según relató posteriormente, la idea surgió mientras pensaba en una máquina expendedora que pudiera entregar dinero de la misma manera que una máquina entregaba chocolates.













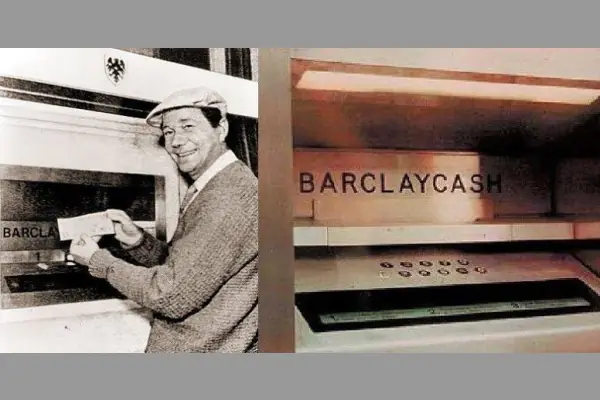
El primer cajero automático de Barclays fue instalado en junio de 1967 en Enfield, al norte de Londres. En aquella época todavía no existían las tarjetas bancarias de plástico con banda magnética que conocemos actualmente. Para realizar la operación se utilizaban vales especiales que eran retenidos por la máquina.
La tecnología fue evolucionando rápidamente. Uno de los grandes desafíos era encontrar una forma segura de identificar al cliente. La aparición de las tarjetas bancarias y los números de identificación personal (PIN) permitió solucionar buena parte de ese problema.
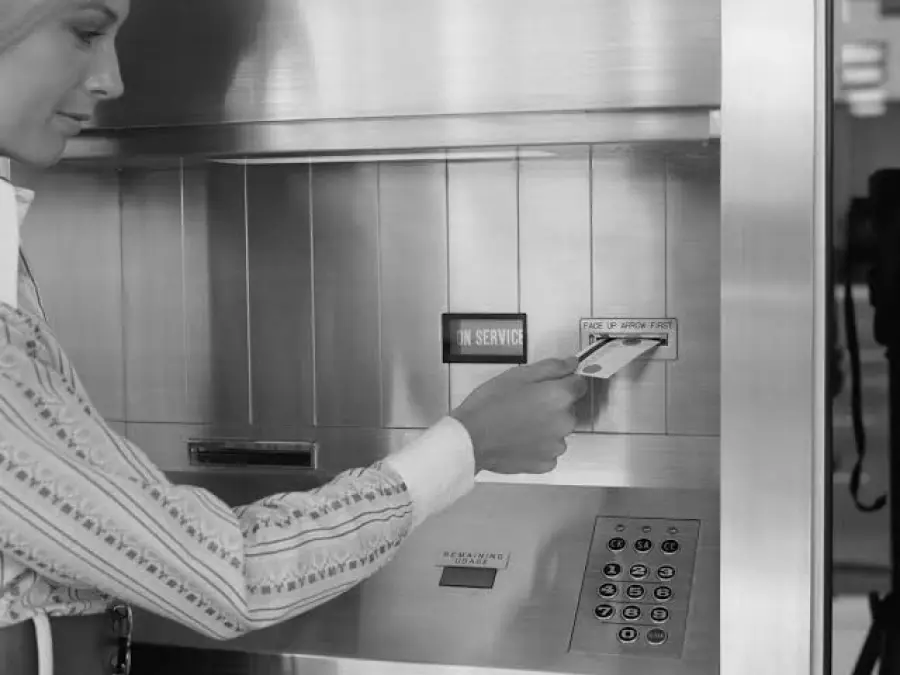
La expansión de los cajeros automáticos también estuvo vinculada al desarrollo de las redes bancarias. Una máquina aislada solamente podía ofrecer servicios limitados, pero cuando los cajeros comenzaron a estar conectados con los sistemas informáticos de los bancos, las posibilidades aumentaron considerablemente.
Una máquina que convirtió al banco en un servicio disponible las 24 horas
El cambio más importante provocado por los cajeros automáticos fue la disponibilidad.
El banco dejó de ser solamente un edificio al que había que acudir durante un horario específico. El dinero podía retirarse de una máquina instalada en una calle, un supermercado, un centro comercial, un aeropuerto o una estación.
Con el tiempo, los cajeros incorporaron nuevas funciones. Además de retirar efectivo, comenzaron a permitir consultas de saldo, depósitos, transferencias y otras operaciones, dependiendo de la entidad y del país.
La expansión de las redes interbancarias produjo otra transformación decisiva. Una persona podía utilizar un cajero perteneciente a otro banco y acceder igualmente a su cuenta, aunque en algunos casos con el pago de una comisión.
Esto ayudó a crear un sistema financiero mucho más conectado.
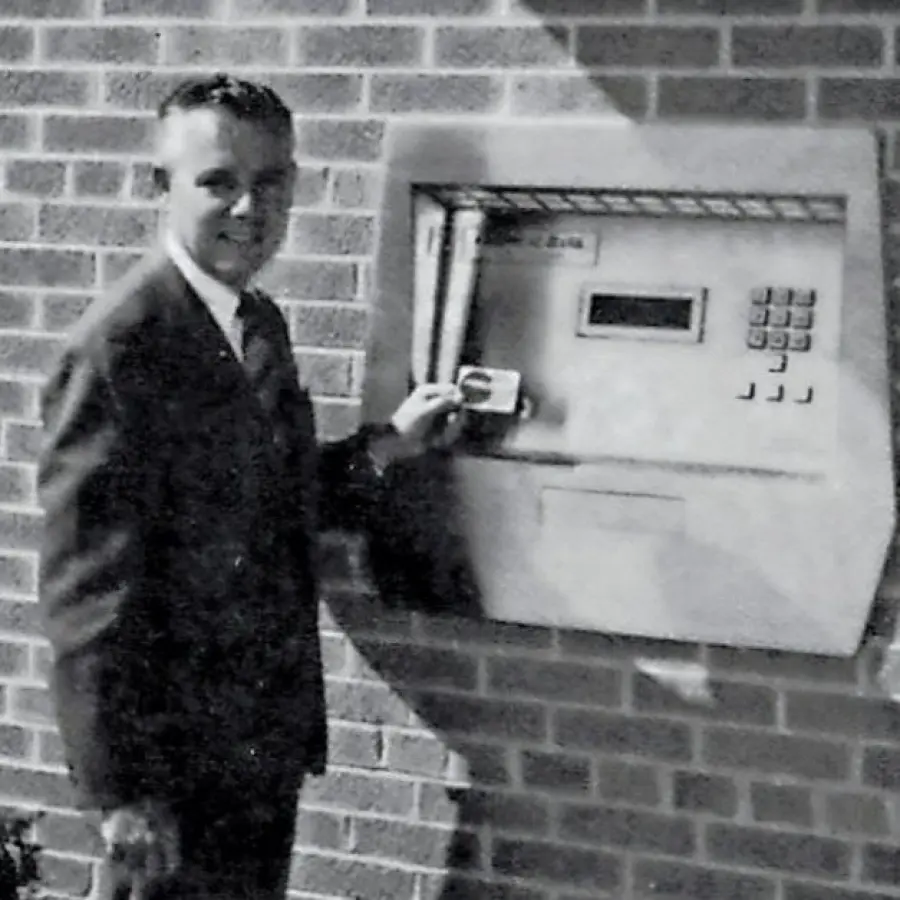
La tecnología también modificó la forma de controlar las finanzas personales. Consultar el saldo pasó a ser una operación rápida y cotidiana, mientras que los registros impresos de las operaciones permitieron llevar un control más sencillo de los movimientos de una cuenta.
Con la llegada de Internet y las aplicaciones bancarias, muchas de estas funciones volvieron a transformarse. Hoy podemos consultar nuestro saldo, realizar transferencias y pagar servicios desde un teléfono sin utilizar un cajero.
Paradójicamente, el mismo proceso tecnológico que hizo que los cajeros fueran revolucionarios también comenzó a reducir la necesidad de utilizarlos.
Sin embargo, el efectivo continúa teniendo importancia en numerosos lugares del mundo y los cajeros siguen cumpliendo una función esencial, especialmente para quienes necesitan disponer de billetes.
También surgieron nuevos desafíos. La posibilidad de retirar dinero automáticamente convirtió a los cajeros en objetivos para delincuentes y obligó a los bancos a desarrollar sistemas de seguridad cada vez más sofisticados. Cámaras, alarmas, sistemas contra clonación de tarjetas y tecnologías para detectar operaciones sospechosas fueron incorporándose progresivamente.
La historia del cajero automático es, en definitiva, la historia de cómo una máquina consiguió sacar una parte del banco de las sucursales y llevarla directamente a la calle.
Lo que comenzó como una solución para obtener efectivo fuera del horario comercial terminó convirtiéndose en uno de los primeros grandes pasos hacia la banca automatizada.
Y aunque hoy una transferencia desde un celular pueda parecer mucho más avanzada, cada vez que alguien introduce una tarjeta en un cajero y recibe dinero está utilizando una idea que comenzó a cambiar la relación entre las personas y los bancos hace casi seis décadas: el acceso al dinero ya no tenía por qué depender de que un empleado abriera la puerta de una sucursal.

Comentarios
Cargando comentarios…