Por Luciana Montinho
Abogada
Especialista en Derecho de Consumo
-
Hubo una época no tan lejana en la que el resumen de la tarjeta llegaba adentro de un sobre de papel a la puerta de nuestras casa. Ese sobre funcionaba como un recordatorio físico imposible de ignorar. La digitalización prometió hacernos la vida más simple y ecológica, pero en el camino nos jugó una mala pasada psicológica. Cuando el papel desapareció y pasó a ser un PDF adjunto en un correo electrónico, el control desapareció casi por completo.
Hoy el mail del banco entra a una casilla abarrotada de promociones, notificaciones y mensajes de trabajo. En el mejor de los casos, abrimos el correo, vemos únicamente el número final en negrita con la fecha de vencimiento, abrimos la aplicación en el celular y pagamos en dos clics.
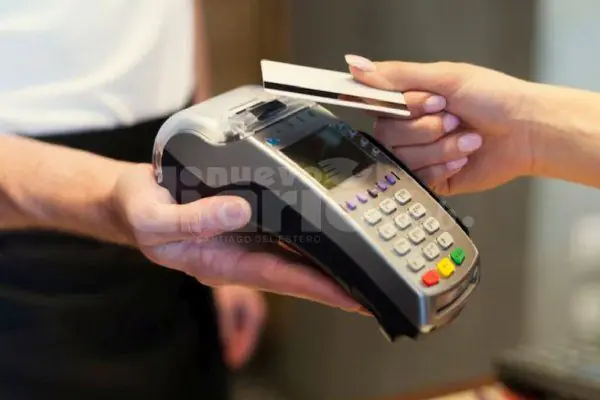
El problema de habernos acostumbrado a pagar en piloto automático es que los estafadores lo saben. Antes, para que te robaran con la tarjeta, te tenían que sacar la billetera del bolsillo. Hoy el plástico sigue guardado con vos, pero los datos ya dieron tres vueltas al mundo: una foto al descuido cuando pagaste un café, un sitio web poco seguro donde compraste una remera o una típica estafa a través de un link falso donde ingresaste tus datos sin darte cuenta. La jugada preferida es el "robo hormiga", tales como suscripciones a plataformas con nombres raros de 2 o 3 dólares, servicios de streaming que nunca pediste o cargos chicos en ciudades que ni conoces.
Cuando encuentras un concepto que desconoces en tu resumen, suele haber una confusión técnica que frena a mucha gente: ¿qué reclamo exacto hay que plantearle a la entidad emisora?
- Anular un consumo: Aplica cuando la compra sí la hiciste vos, pero algo salió mal con el comercio. Por ejemplo: compraste unas zapatillas por internet y te cobraron dos veces el mismo par por un error del sistema, o cancelaste la compra a los diez minutos y el negocio nunca te reintegró el dinero.
- Desconocer un consumo: Es la señal de alarma ante un fraude directo, es decir: "Yo jamás compré esto, ni conozco ese negocio, ni le presté mi tarjeta a nadie". Aquí estás notificando que alguien utilizó tus datos de forma ilegítima.
- Pausá o bloqueá la tarjeta al instante: Entrá a la app de tu banco o de la tarjeta y buscá la opción de "pausar/apagar" temporalmente el plástico.
- Hacé el desconocimiento formal antes del vencimiento: No te quedes solo con la queja en el chat de ayuda. Llama al número de atención o hazlo por la web oficial, aclarando que desconoces el consumo.
- Paga el resumen restando ese monto: Por ley, no estás obligado a pagar el importe que estás impugnando mientras dure la investigación.
Comentarios
Cargando comentarios…